万吨资产:牛市怎么买军工
1999年之前,我国军工产业很小很薄弱。军工产业主要采取“拿来主义”,主要在“两弹一星”这些战略性领域实现了从无到有,在其他领域比如战斗机/军舰,国家的投入很少,当时甚至出现了“做导弹的不如卖茶叶蛋”“军工企业主营是电冰箱”的现象。
1999-2014年,震惊世界的美国轰炸我驻南斯拉夫大使馆事件后,我国决心大力发展军工产业,提升国防实力。但当时军工行业在资本市场上还在萌芽期。期间战斗机等军工资产先后上市,也就是现在的中航飞机/航发科技/中直股份等,但当时上市公司体内有大量非军工业务,比如铝材加工/房地产等,军工收入占比低;其他一些当时的军工股比如航天晨光/航天动力等甚至完全是民品业务。在资本市场的新财富评选中,都没有专门划分出军工行业,很多券商的研究所里甚至没人覆盖军工公司。
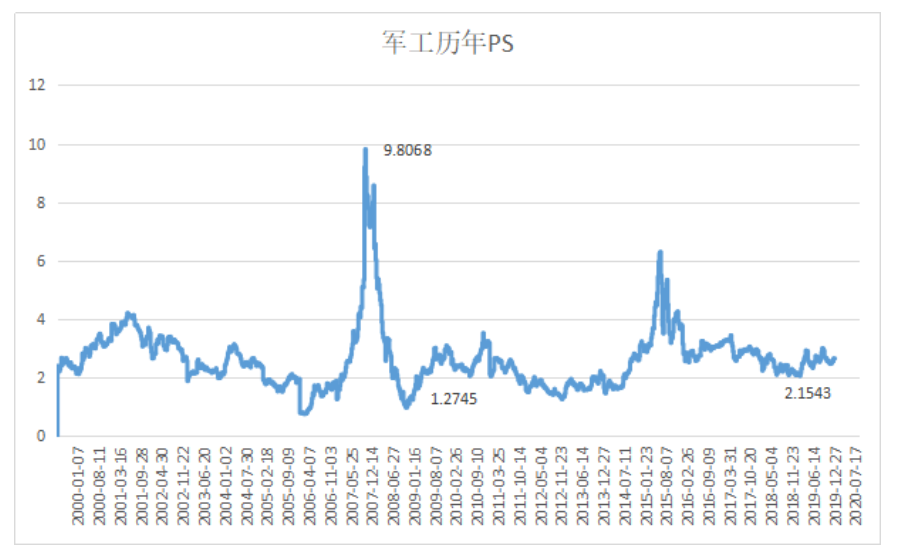
2014-2015年中,军工开启高光时刻。2014年5月成飞集成一纸公告战斗机资产注入,股价在短短三个月内上涨5倍,巨大的赚钱效应引发了市场对军工行业的关注。第二年也即2015年新财富评选中单独设立军工行业,资本市场的军工从业者迅速扩容,军工资产注入也成为后续几年的重要投资主线。绝大多数军工上市公司的市值都计入了股东旗下其他资产,使得静态PE偏高很多到了100多倍,远远高于其他行业。
2019年至今,军工股估值逐渐回归,外部形势利好催化戴维斯双击。
我们认为,现在的军工产业经过多年的演变,已经具备了很好的基本面研究和投资价值。由于前几年大量军工资产证券化完成,现在的军工上市公司已经可以有效体现行业变化,中航光电/中航电测等多家主干公司先后开展股权激励完善治理机制,定价机制改革也逐步发力;中航沈飞/洪都航空有大量产品加速列装,中航高科的碳纤维新材料盈利加速,航天彩虹的军贸销量景气度高,高德红外/大立科技/宏大爆破在民参军后多年研发投入取得突破。
而在估值方面,经过前期调整后,军工PS在2019年2月到达静态PS2.15,动态PS 1.7倍的极低水平,考虑到未来的成长性和过去行业的改善,向下空间很小;而行业的基本面不管是改革力度/装备开支增长还是外部局势趋势,都赋予军工企业的业绩很大增长弹性:与此同时,电子/计算机/医药/消费等估值都处于极高水平。因此当时军工是一个被确定性低估的板块。
图-军工行业历史PS