


万吨资产:牛市还在,方向重于节奏
近期 A 股市场出现一定调整,很多投资者陷入困惑:牛市结束了?还是短期调整?我们认为,调整的主要原因是短期获利盘较重、解禁压力(尤其是科创板)、严查杠杆违规资金、外部环境(主要是茅台事件和华为事件)影响情绪等多重压力下,A 股短期出现一定调整。同时,我们的观点很明确:牛还在,关注确定性的方向,淡化节奏性波动。
近一年多以来市场的上涨是理性的,短期的回调也属正常。
随着近两年来A股市场在退市/融资等多方面的基础性制度不断完善,以及公募/外资为代表的机构投资者定价影响力增强,推动股市优胜劣汰。通过康得新/乐视网等多家标志性退市案例我们看到了监管层对健康股市的决心,通过华测检测/美的集团/泰格医药的外资持股持续提升/业绩增长/股价新高我们看到了机构投资者基于价值创造的投资策略,对一些过去习惯于炒壳/炒差等投机客是教育也是启发。同时,指数的上涨主要由新经济和各行业的龙头公司贡献,符合中国经济升级和集中度提升的趋势,比如创业板自2019年初以来上涨112%,远超地产/建筑/有色等传统产业涨幅。
今年以来市场上涨较快,部分是和流动性宽松相关,比如创业板半年时间即涨50%,这样的速度肯定是极难持续的,而且累积了大量获利筹码,交易型资金活跃度高位回落,配置型资金进出趋于平衡。我们估计 7 月以来北向外资、游资、个人投资者、两融的增量成交中,交易型资金成交达 3000亿元/日,占日均成交额 23%,占增量成交额 45%,这部分资金随行就市,并不稳定,交投会从高位回落。预计基金新发节奏大概率放缓,缺乏渠道引导的存量产品短期赎回压力也会加大。另外,近期产业资本净减持提升趋势较明显。此外,科创板7月集中解禁,由于解禁规模大并且解禁股对应的动态估值水平也达到历史高位,压制了部分流动性预期。
展望中国长牛未来,我们充满信心,尤其是在资本市场制度完善和流动性宽松方面,继续看好市场,拥抱权益时代。
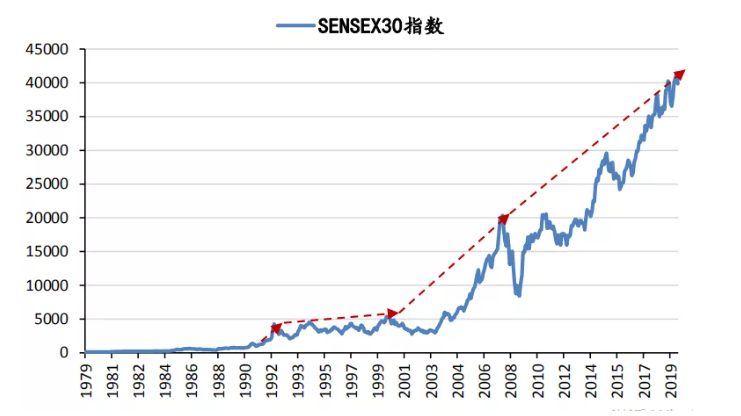
资本市场制度完善的影响在不断释放,我们认为市场对此的定价还不充分。2019年12月通过的《证券法》修订,是继 2004 年、2013 年和 2014 年三次小幅度修正和 2005 年第一次全面修订之后再次推出的大幅度修订,包括四大亮点:扩大了证券的定义和管辖范围;全面推行注册制;设立信息披露专章和投资者保护专章;大幅度提高违法行为成本。现在看来,这些政策的贯彻落实非常彻底,已经在产生实实在在的效果。美股历史超过200年,发展时间长制度完备;中国股市从1992年交易所正式运营开始还不足30年,制度完善的空间还很大。证监会前主席肖钢说“党中央从来没有像今天这样重视资本市场”。我们相信,在政府重视股市的背景下,制度方面的利好和影响会不断超市场的预期。回顾历史,国内每次证券法出台或者修订之后往往迎来牛市;国外也是,比如印度股市制度改革开启了30年长牛。
流动性有望持续宽松。宽货币和宽信用的流动性环境将逐步得到确认,有利于 A 股市场估值抬升,虽然近期预期混乱,包括对政治局会议的担心以及SHIBOR回升。但是,一些结构性因素的边际作用更加明显,比如投资者结构和资金结构等,尤其是今年以来资管市场出现了一些历史上比较少见的变化,将继续推动权益投资市场流动性宽松和少部分公司的牛市。
越来越多的个人投资者借道机构投资渠道投资权益市场。今年以来理财产品开始跌破净值出现亏损,这和2018 年落地的《关于规范金融机构资产管理业务的指导意见》相关,颠覆了银行理财传统以来保本的形象,打破刚兑对投资者造成了显著的冲击。此外,个人投资者开户炒股开始放缓,哪怕是春季躁动赚钱效应很好的时候,取而代之的是,爆款基金频出,目前公募基金的发行规模已经超过 19 年全年。
保险公司投资权益市场的比重限制得到提升。
以 A 股为代表的新兴市场将持续受益于全球流动性宽松的大环境,外资将持续流入中国资本市场。
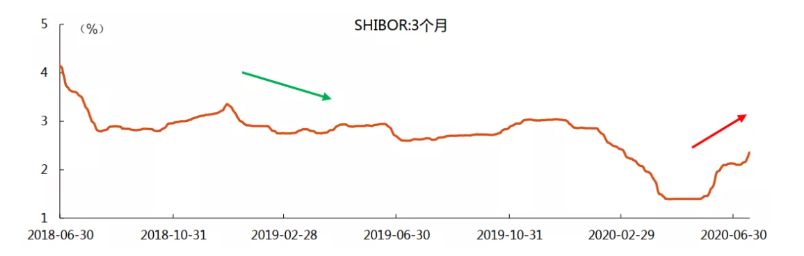
当前市场对货币政策预期相对混乱,我们认为对央行“收水”的担忧为时过早,此外全球资本大幅流入和居民理财入市是接下来 A 股市场面临的重要边际变化,估值中枢抬升是推动市场上行的核心逻辑之一。还有结合疫情因素,流动性可能过了最宽松的阶段,但还没看到趋势性收紧的转折变化。
横向对比来看,A股上涨并不多,估值也不贵。道琼斯指数和纳斯达克指数自2010年以来分别上涨150%和400%,而A股上证严重滞涨。从估值来看,沪深300仅14倍PE,只有创业板估值相对较高。
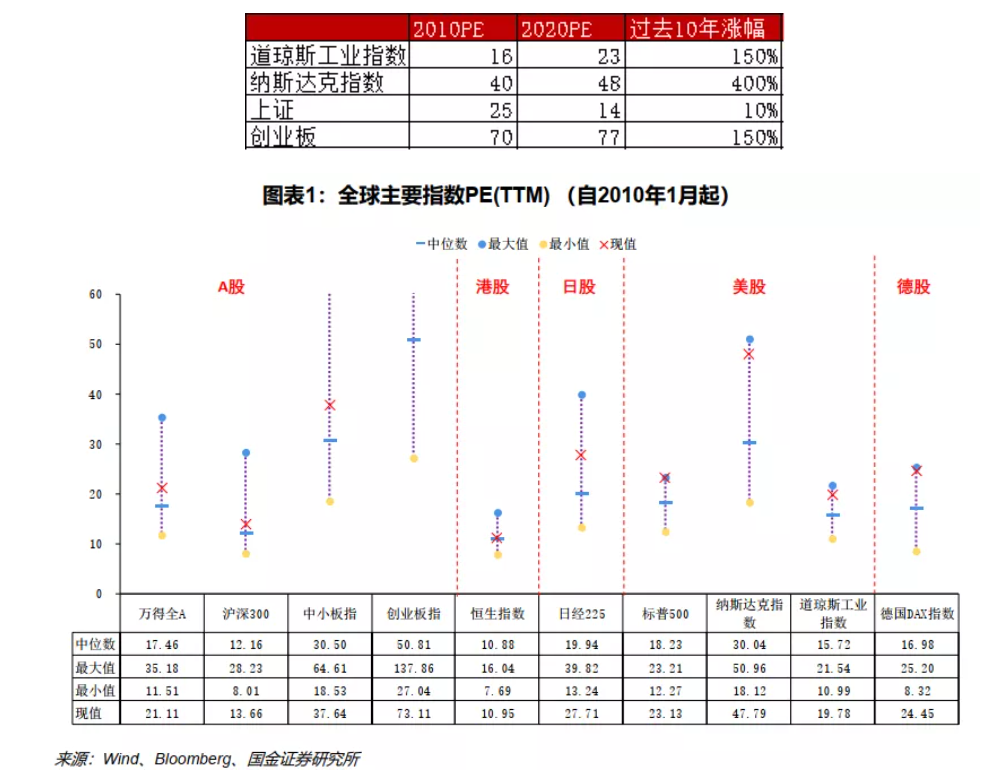
长期风格难以扭转,继续回到少部分公司牛市,但相比上半年,下半年结构牛的格局会更加均衡,疯牛转慢牛,指数震荡向上是大概率事件。
今年主要是北上资金和公募基金等长线资金,银行资金非法入市被监管打击,强化少部分牛市的逻辑。此外,政策倾向于科创企业加杠杆,而非全行业加杠杆。而且,如果政策边际收缩,恰恰强化少部分公司牛市的逻辑。少部分公司牛市的长期基础是经济中枢下台阶和结构转型的宏观背景。美股自70年代经济增长中枢开始下台阶后,科技和消费行业指数的年化收益率大多在 9%-11%,远超过资源品和传统制造。股价的背后是产业结构变迁的支撑,未来随着中国经济中枢下台阶和结构转型,我们也可能复制这样的情况。
前期以消费/医药/科技为主的成长主线还会延续,消费升级/云计算/新能源汽车等仍是重点关注方向;随着经济复苏和估值优势,核心周期资产的市值提升空间巨大,比如有色/建材等。
总之,牛市还在,结构性慢牛会走得更长远,千金难买牛回头,现在最重要的是把握方向性机会,而不是担心短期的波动和预测波动的节奏。

