


万吨资产:近期上市公司举牌现象加速,说明什么
险资举牌明显加快,今年4个月已超去年全年。今年以来保险机构累计11次举牌上市公司,而2017年、2018年、2019年险资举牌上市公司案例各有7次、10次和8次。
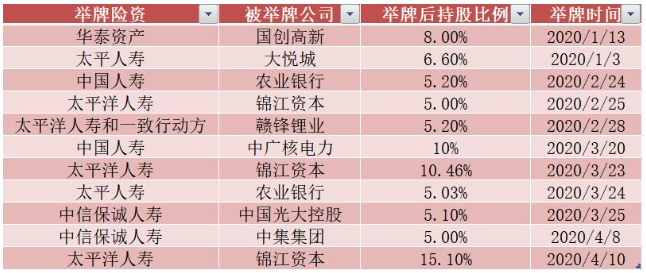
举牌代表投资方看好投资标的和后市,认为其价值被低估。目前来看险企举牌的上市公司可归结为两类,一类是高资本利用效率(ROE较高、非金融企业的 ROIC 较高)、高股息率的成熟期公司,如银行股和地产股等类债型股票,险企大规模持股可获得稳定的股息收益;另一类的高成长期的高新技术公司,如信息技术公司久远银海、万国数据,其未来可能为险企业务发展提供技术支撑;又如高新材料公司赣锋锂业,其发展前景被市场看好。
以太平洋人寿等联合举牌的赣锋锂业为例。赣锋锂业成立于2000年,是国内锂产品最全、产品层次最高、加工链最长的龙头公司,主要对外销售锂化合物、金属锂和锂电池产品,是目前国内唯一一家拥有包括上游锂资源提取、锂化合物深加工、金属锂生产、锂电池生产及锂回收在内的锂全产业链布局的公司。
赣锋锂业所处的赛道未来成长空间巨大。全球新能源汽车销量呈加速渗透态势,电动化趋势明确。 2019 年全年国内新能源汽车累计销售 120.6 万辆,销量渗透率仅为 4.68%,存量渗透率不足 2%。而锂是新能源汽车绕不开的材料。全球视角看, 中国电动化供应链最为完善, 龙头具备全球竞争力。
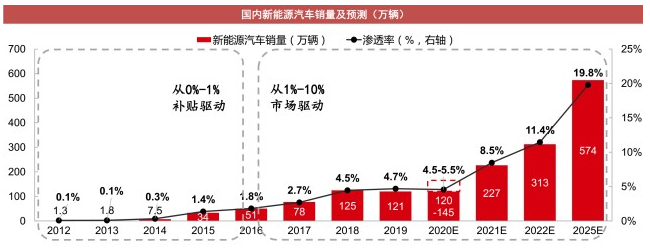
(资料来源:万吨资产,中信证券)
目前从全生命周期角度,新能源乘用车已逐步体现优势。 随着好产品推出、 成本持续降低, 由政策驱动向市场驱动转变。
赣锋锂业的长期成长性是有保障的。一方面与下游客户签订长期供货协议锁定未来供应量,保障业绩增长; 另一方面持续扩充产能,巩固其市场龙头地位。从2018年至今,赣锋锂业已经和德国宝马、特斯拉、LG化学、大众等国际主机厂和电池厂签订了长期供货合同或战略合作协议,开启全球多元化蓝筹客户战略,通过成为整体解决方案供应商深化客户关系。通过长单的价格与国内某些零单报价形成一定差价,可以在一定程度上帮助其提前锁定市场份额,并保障企业的盈利水平。
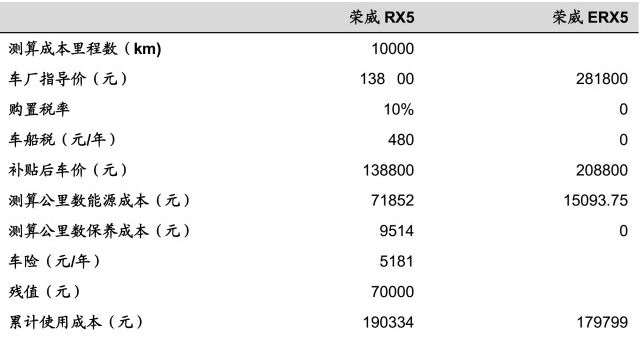 (资料来源:万吨资产,中信证券)
短期行业和公司遇到一些波折,但是终究会走出来的。2019年,氢氧化锂和碳酸锂的全年均价同比分别下降约40%,再加上锂精矿价格同步下滑,导致锂盐产品价格和毛利率进一步下滑。2020年初以来,新冠疫情又影响了汽车生产和销售。但是这些冲击对行业的影响偏短期,并不具备持续性,从中长期看,决定新能源汽车需求的核心矛盾仍是产品性价比,赣锋锂业的盈利能力也会获得增长。
预计未来会有更多上市公司被举牌。目前保险资金投资股票和基金的规模达2万亿元左右,占保险资金运用余额的10.8%,银保监会已允许对偿付能力充足率比较高、资产匹配状况比较好的保险公司,在现有权益投资30%上限的基础上适度提高权益类资产的投资比重。此外IFRS9对金融资产计量方式的改变,也促使保险机构更愿意长期持有股权资产。
举牌从侧面表明当前市场有较大投资价值,未来市场也会稳中向好。举牌不同于一般的证券投资,持股比例大并且操作公开化,只有研究非常深入后特别看好才会选择举牌。今年举牌的公司分布在金融、地产、电力、金属等行业。这些反映了两方面情况:投资机构的投资意愿更强;好的投资标的更多。并且,更多的上市公司被长期资金持有后,市场也会更稳定。
(风险提示:本文完全没有对赣锋锂业个股进行推荐的意思,仅是对该公司的基本情况做一些梳理,请投资者勿以此作为投资决策的依据。)

