


【关于再融资新政,万吨资产有话说】
本周末资本市场发生了一件大事,上市公司再融资新规正式稿发布,市场关注度很高,但究竟对权益投资有哪些影响呢?万吨资产为您剖析。
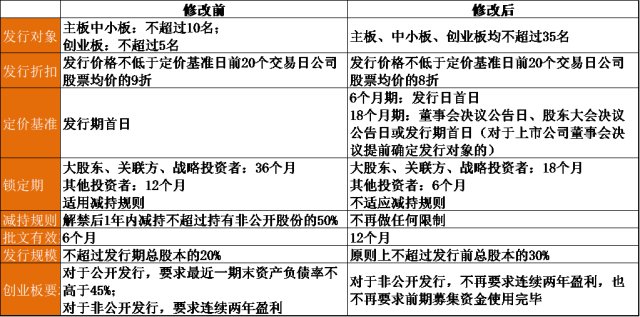
新规拨乱反正,略超预期。2017年后再融资开始严监管,折扣率下降、锁定期延长、减持受限,定增市场对资金的吸引力大幅下滑,市场规模从2016年的1万亿元下滑到2019年的1200亿元。与此同时,中小企业融资难、经济下行压力大,今年初又叠加了新冠疫情的冲击。本次新规大幅放宽了发行条件、定价、锁定期、参与门槛等监管要求,将全面提升定增市场对于资金方的吸引力。比如,2019年竞价定增的平均募集规模为8.54亿元单份8500万元,按照新规发行对象调整为35名后参与定增的单份金额为2440万元,门槛较此前大幅下降,部分个人投资者、私募、公募、保险、年金、社保等各方都可以直接参与到定增市场投资中来。再比如,定价定增的定价基准日由发行期首日改回为董事会决议日、股东大会决议日或发行期首日,意味着定价定增可以提前锁价,并且底价由定价基准日前20个交易日公司股票均价的9折改为8折,对于定价定增,仅考虑折价率年化收益即可达16%,高折价投资价值凸显。
新规如何影响资本市场?
短期来看,再融资新规将促进市场活跃度和流动性。一方面利好一级市场,各项条件放宽增加利润空间叠加上市公司现金流不足,定增业务有望迅速增长,利好投行与研究业务等综合实力强的头部券商;另一方面创业板待发行公司和过去不能再融资现在又可以的中小公司、亏损公司,其流动性将有望得到改善,外延并购增厚盈利的预期会增强,目前偏低的估值会有所提升;此外,PE低、大股东持股比例不低、股权质押比例不高、有外延发展诉求的公司在未来一段时间利用再融资新政加速成长的概率增加。因此,未来一段时间中小公司的投资机会会比过去多一些。
但是再融资政策放宽不一定会复制2013-2016年的市场表现。2012-2014年IPO暂停一年多,大量融资渠道涌向定增,而目前IPO(科创板注册制)等融资通道在拓宽,募资环境不及当年。此外,当年定增中可以加杠杆套利,资管新规后难操作。
从中长期来看,我们认为再融资新政不会改变投资主线和投资理念,市场的发展方向还是以产业和公司基本面为基础,长期成长性好、有价值的投资标的是能够把钱用好的公司而不仅仅是过去缺钱现在不缺钱的公司,管理团队优秀、业务模式强、赛道有前景的公司在再融资放松后更会如虎添翼。同时,我们也警惕再融资放宽后,内在的短期套利机制会分流部分市场的资金。

